年末調整2026の基礎控除、合計所得489万円以下は一律104万円に上げ幅が最も大きいのは336万円超489万円以下の層の+36万円
令和8年度税制改正により、2026年12月に行う年末調整から所得税の基礎控除額が変わる。国税庁のパンフレットによると、令和8・9年分の基礎控除額は合計所得金額489万円以下なら一律104万円で、改正前との差は336万円超489万円以下の層の+36万円(68万円→104万円)が最も大きい。給与所得控除の最低保障額は65万円→74万円、扶養親族等の所得要件は58万円以下→62万円以下に変わる。
目次
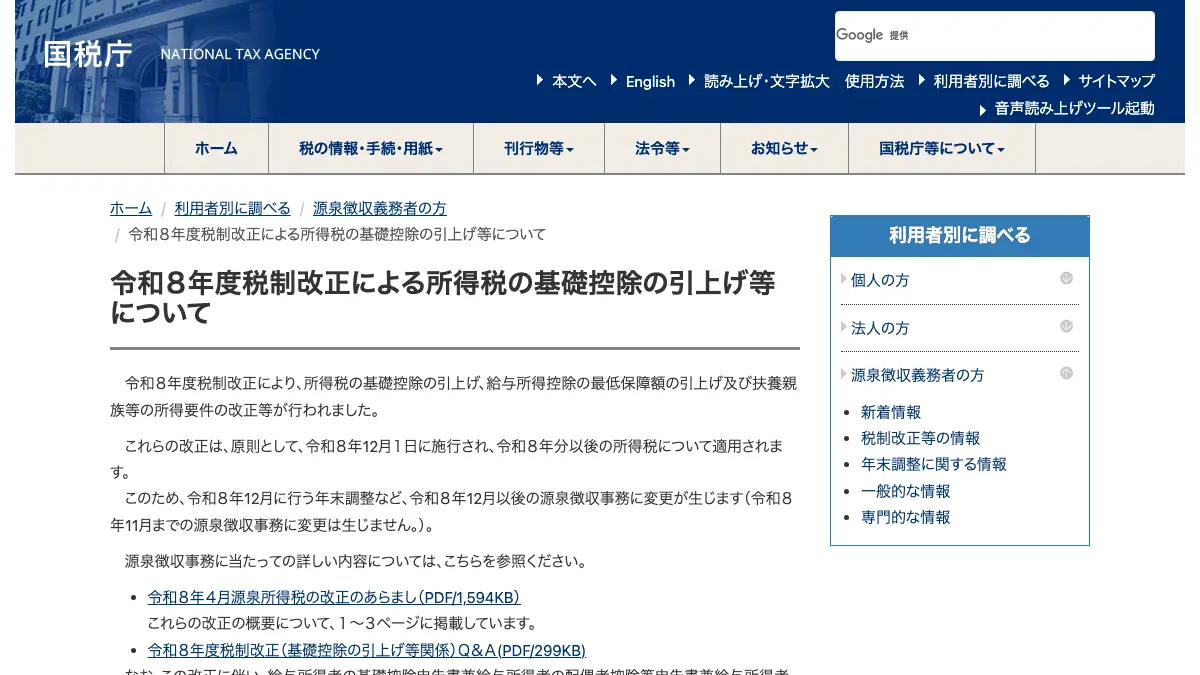
2026年12月に行う年末調整から、所得税の基礎控除額が変わる。根拠は令和8年度税制改正で、国税庁の公式ページ「令和8年度税制改正による所得税の基礎控除の引上げ等について」によると、改正は原則として2026年12月1日に施行され、2026年分(令和8年分)以後の所得税に適用される。同ページは、2026年11月までの源泉徴収事務には変更が生じないとしている。本記事の内容は、2026年9月25日(日本時間)に国税庁のページとPDFを取得して確認したものだ。
国税庁のパンフレット「源泉所得税の改正のあらまし」(令和8年4月)P.1の表では、令和8・9年分の基礎控除額「104万円」のセルが、合計所得金額132万円以下・132万円超336万円以下・336万円超489万円以下の3行にまたがって結合されている。つまり合計所得金額489万円以下(収入が給与だけなら年収665万5,556円以下)は一律104万円になり、改正前との差がいちばん大きいのは、改正前68万円だった**336万円超489万円以下の層(+36万円)**になる。
3行まとめ
- 国税庁のパンフレットによると、令和8・9年分の基礎控除額は合計所得金額489万円以下で一律104万円。改正前との差は132万円以下が+9万円、132万円超336万円以下が+16万円、336万円超489万円以下が+36万円、489万円超2,350万円以下が+4万円
- 給与所得控除の最低保障額は65万円→74万円(令和8・9年分)、扶養親族・同一生計配偶者の所得要件は58万円以下→62万円以下(収入が給与だけなら123万円以下→136万円以下)
- 国税庁の年調ソフトは2026年8月7日公開のプロトタイプ版で、マイナポータルからの証明書取得には未対応(正式版は10月公開予定)。AIで回答するチャットボット「税務職員ふたば」の公開期間は10月頃〜2027年1月下旬の予定(いずれも9月25日時点の国税庁資料の記載)
基礎控除額はどう変わるか(令和8年分・今回の年末調整が対象とする年)
国税庁のパンフレットP.1の表から、2026年12月の年末調整に直接関係する「令和8年分」の基礎控除額を、改正前・改正後で並べ直した。
| 合計所得金額(()内は収入が給与だけの場合の収入金額) | 基礎控除額 改正前(令和8年分) | 基礎控除額 改正後(令和8・9年分) | 差額 |
|---|---|---|---|
| 132万円以下(206万円以下) | 95万円 | 104万円 | +9万円 |
| 132万円超336万円以下(206万円超475万1,999円以下) | 88万円 | 104万円 | +16万円 |
| 336万円超489万円以下(475万1,999円超665万5,556円以下) | 68万円 | 104万円 | +36万円 |
| 489万円超655万円以下(665万5,556円超850万円以下) | 63万円 | 67万円 | +4万円 |
| 655万円超2,350万円以下(850万円超2,545万円以下) | 58万円 | 62万円 | +4万円 |
| 2,350万円超 | 改正なし | 改正なし | ±0 |
出所: 国税庁「源泉所得税の改正のあらまし」(令和8年4月)P.1の表と注。()内の収入金額は改正後の給与所得控除額に基づく換算で、特定支出控除や所得金額調整控除の適用がある場合は表の金額と異なる(注3)。合計所得金額2,350万円超の基礎控除額に改正はないと注4に書かれている。同じ表は「令和8年分 年末調整のしかた」(全64ページ)のP.3「Ⅰ 昨年と比べて変わった点」にも載っており、P.56の「〔参考〕令和8年分の基礎控除額の表」は、合計所得金額489万円以下を104万円、489万円超655万円以下を67万円、655万円超2,350万円以下を62万円とまとめている(2,350万円超は48万円・32万円・16万円の3段階で、2,500万円超は基礎控除の適用なし)。
上げ幅が層によって違う理由は、パンフレットの注2の計算式から読める。改正後は所得税法上の基礎控除額62万円に、令和8・9年分は42万円(→104万円)または5万円(→67万円)を加算する。改正前は58万円に37万円・30万円・10万円・5万円を加算していた(→95万円・88万円・68万円・63万円)。336万円超489万円以下の層は、加算額が10万円から42万円に増え、土台も4万円上がるので、差し引き+36万円になる。
この「令和8・9年分」の列は2026年分と2027年分に限った数字で、2028年分(令和10年分)以後は、同じ表によれば合計所得金額132万円以下が99万円、132万円超2,350万円以下が62万円になる。今回の+16万円や+36万円という上げ幅は2026・2027年分だけのものだ。パンフレットP.3には、令和10年分以後の基礎控除額と給与所得控除の最低保障額を、2年ごとに全国消費者物価指数の変化率を基準に見直すことを基本とする、とも書かれている。
表の結合セルは、テキスト化すると隣の行の数字に見える
この表を読むときに注意したい点がある。編集部がパンフレットのPDFを pdftotext(レイアウト保持モード)で文字に起こしたところ、令和8・9年分の欄の「104 万円」は「132 万円超 336 万円以下」の行に1回だけ現れ、「336 万円超 489 万円以下」の行には令和8・9年分の数字が何も出てこなかった。その下で最初に現れる令和8・9年分の数字は、489万円超655万円以下の行の「67 万円」だ。テキストの並びだけを追うと、336万円超489万円以下の層は「68万円→67万円」に下がるように読めてしまう。
実際、本記事の下書きはこの層を「68万円→67万円(-1万円)」と書いていた。PDFのページを画像にして結合セルの範囲を見るか、「年末調整のしかた」P.56の簡略表(489万円以下=104万円)と突き合わせると、104万円が正しいと分かる。
生成AIにPDFの表を要約させる場合も、内部でテキスト化を経由するなら同じずれが起こりうる。ChatGPTやClaudeを制度の理解の壁打ち相手に使うのは有効だと編集部は考えているが、金額を実務の判断に使う前には、国税庁のPDF原本(できればページの見た目そのもの)と照合してほしい。
給与所得控除の最低保障額と扶養親族等の所得要件も動く
基礎控除のほかに、2つの関連する数字も2026年12月1日の施行で変わる(国税庁Q&A問1-1)。
給与所得控除の最低保障額: パンフレットによると、令和8・9年分は65万円から74万円に引き上げられる(給与収入190万円以下の場合)。令和10年分以後は「その収入金額×30%+8万円(69万円未満となる場合は、69万円)」になる。さらに令和8・9年分で給与収入が69万1,000円以上220万円未満の場合は、給与所得の金額を別の表で定める調整が入る。
扶養控除等の対象となる所得要件(合計所得金額、()内は収入が給与だけの場合の収入金額):
| 区分 | 改正前 | 改正後 |
|---|---|---|
| 扶養親族・同一生計配偶者・ひとり親の生計を一にする子 | 58万円以下(123万円以下) | 62万円以下(136万円以下) |
| 特定親族 | 58万円超123万円以下(123万円超188万円以下) | 62万円超123万円以下(136万円超197万円以下) |
| 配偶者特別控除の対象となる配偶者 | 58万円超133万円以下(123万円超201万5,999円以下) | 62万円超133万円以下(136万円超207万円以下) |
| 勤労学生 | 85万円以下(150万円以下) | 89万円以下(163万円以下) |
出所: 同パンフレットP.2。この改正で新たに扶養控除等の対象になる親族がいる従業員は、その旨を書いた「給与所得者の扶養控除等(異動)申告書」を勤務先に出すことになる、と国税庁のQ&A(問2-1)は説明している。
年末調整の書類で気をつける点
国税庁の公式ページによれば、「給与所得者の基礎控除申告書」「給与所得者の配偶者控除等申告書」「給与所得者の特定親族特別控除申告書」「所得金額調整控除申告書」の4つを兼ねる様式が、前年分から変更されている。一方、令和8年分の扶養控除等申告書に記載する事項に変更はない、と国税庁のQ&A(問2-1)は述べている。
Q&Aが挙げる注意点は次のとおり。
- 扶養控除等申告書: 改正で新たに対象になった扶養親族等を書く場合は、「異動月日及び事由」欄に「令和8年12月1日 改正」などと記載する。様式裏面の注意事項が改正前の内容のままになっている場合がある(問2-1)
- 基礎控除申告書: 合計所得金額に応じた改正後の基礎控除額を正しく記載する必要がある(問2-2)
- 配偶者控除等申告書・特定親族特別控除申告書: 配偶者や特定親族に給与所得がある場合、最低保障額の引き上げ(65万円→74万円)を反映した合計所得金額で控除額を記載する必要がある(問2-3、問2-4)
- 提出のタイミング: 12月1日から書類を受け付けたのでは年末調整に間に合わない事態も想定されるため、改正を反映した書類を同日より前から提出しても差し支えない(問1-2)
見落としやすいのは問1-3だ。2026年中に死亡退職した人や、年の途中で非居住者になった人など、居住者として最後に給与の支払を受けた日が2026年11月30日以前の人の年末調整には、改正後の基礎控除等は適用されない。Q&Aは、年末調整は給与の支払者がその年最後に給与の支払をする際に行うこととされているため、と説明しており、改正後の控除を受けるには確定申告等が必要になる。
給与担当者向けには、Q&A(問3-1)が年税額計算の注意点を3つ挙げている。①国税庁が作成する改正後の「年末調整等のための給与所得控除後の給与等の金額の表」を使うこと、②基礎控除申告書に基づいて改正後の基礎控除額を控除すること、③毎月の徴収税額の合計と年調年税額との差額(過納額)は、年末調整を行った月分(通常は12月分、納期の特例の承認を受けている場合は7〜12月分)の徴収税額から差し引いて還付すること。
国税庁の年調ソフトと「税務職員ふたば」の公開予定
国税庁のページ「年末調整手続の電子化に向けた取組について」によると、令和8年分の「年末調整控除申告書作成用ソフトウェア」(年調ソフト)のプロトタイプ版(Windows版・Macintosh版)が2026年8月7日に公開され、正式版は2026年10月に公開予定とされている。同ページの留意事項には「令和8年分年調ソフト【プロトタイプ】では、マイナポータルからの証明書取得は行えません。」とあり、留意事項は「いずれも、次回の公開で解消見込みの予定です。」とされている。マイナポータル連携で控除証明書をまとめて取り込む使い方は、9月25日時点のプロトタイプ版ではできない。
今回確認した国税庁の資料のうち「AI(人工知能)」と明記していたのは、「令和8年分 年末調整のしかた」の表紙にある、チャットボット「税務職員ふたば」の案内だけだった。案内には「年末調整の各種申告書の書き方や添付書類に関することなどについて、AI(人工知能)を活用して自動で回答を表示します。」とあり、公開期間は「令和8年10月頃から令和9年1月下旬までの予定」と書かれている。
個人事業主向けのAI会計ツール(freeeのChatGPT連携アプリ、マネーフォワードのAI Coworkなど)については、AIで確定申告・経理を効率化する方法で整理している。今回の年末調整は給与所得者を対象にした手続きで、民間の給与計算ソフト各社がこの改正にどう対応しているかは、本記事では確認していない。生成AIのサブスクリプション利用料の経費処理については生成AIの経費・減価償却ガイド、海外AIサービスの消費税の扱いについてはChatGPT・Claudeの利用料と消費税を参照してほしい。
給与所得控除後の金額の表は、1マスずつは照合していない
本記事は2026年9月25日(日本時間)時点で、国税庁の公式ページ2本とPDF3本(源泉所得税の改正のあらまし、基礎控除の引上げ等関係Q&A、令和8年分 年末調整のしかた)を取得して照合した内容に基づく。基礎控除額の表は、パンフレットP.1の表をPDFの画像で確認し、「年末調整のしかた」のP.3とP.56の表でも同じ数字になることを確かめた。
一方、「年末調整等のための給与所得控除後の給与等の金額の表」(「年末調整のしかた」P.47〜)は、目次で掲載ページを確認しただけで、表の中身は照合していない。年末調整の年税額計算ではこの表を使う(Q&A問3-1)ので、計算をする担当者は原本を直接見てほしい。民間の給与計算ソフト(弥生給与、SmartHR、オフィスステーション等)の対応状況も調べていない。ひとり親控除の控除額引き上げ(35万円→38万円)は2027年分(令和9年分)以後の適用で、2026年分の年末調整には影響しない(Q&A問3-2)。「年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例の創設」も「年末調整のしかた」の表紙に改正点として挙がっているが、本記事では扱っていない。
年末調整の最終的な数字は勤務先の給与担当者が確定させる。本記事の表と自分の源泉徴収票の数字が合わない場合は、まず勤務先の担当窓口に確認してほしい。数字の読み違いに気づいた場合は情報提供の窓口から知らせてほしい。訂正する場合は、本文の後に表示される「更新・訂正履歴」に内容を記録する。
出典・参照資料
大きいニュースはYouTubeでも解説しています。Xでは新着記事をお知らせしています。
コメント
まだコメントはありません。最初のコメントを書いてみませんか?
AIについて聞きたいことはありますか?
質問箱で無料で受け付けています。回答は公開され、他の方の参考にもなります。
質問箱を見る →関連記事
AIで確定申告・経理を効率化する方法【個人事業主向け2026年】
AIで確定申告・経理を効率化する方法【個人事業主向け2026年】
生成AIの経費・減価償却ガイド 確定申告の注意点【2026年】
生成AIの経費・減価償却ガイド確定申告の注意点【2026年】
ChatGPT・Claudeの利用料、消費税はどう処理すればいいか 国税庁のリバースチャージ方式を原文で確認した
ChatGPT・Claudeの利用料、消費税はどう処理すればいいか国税庁のリバースチャージ方式を原文で確認した
海外企業からの案件報酬をドルで受け取ったあと 国税庁の原文で確認できた5項目と、税理士に回すべき論点
海外企業からの案件報酬をドルで受け取ったあと国税庁の原文で確認できた5項目と、税理士に回すべき論点
Manus(マナス)とは 使い方と料金【2026年9月版】。無料は毎日300クレジット(Manus 2.0 Liteのみ)、有料は月$20で4,000/$40で8,000/$200で40,000クレジット、Team $20/席〜。クラウドコンピューターは別料金($30/$50/月)、Meta買収から8か月で独立運営に戻った経緯まで
Manus(マナス)とは使い方と料金【2026年9月版】。無料は毎日300クレジット(Manus 2.0 Liteのみ)、有料は月$20で4,000/$40で8,000/$200で40,000クレジット、Team $20/席〜。クラウドコンピューターは別料金($30/$50/月)、Meta買収から8か月で独立運営に戻った経緯まで
AIニュースの追い方 リークに振り回されない「一次ソース主義」の情報収集術
AIニュースの追い方リークに振り回されない「一次ソース主義」の情報収集術
2人で全米26公演を回すATV Big Air Tour、ChatGPT Workで「AI検索からの流入1,223%増」 毎日のサイト監査でFAQの約90%をChatGPTが取得できないと判明して修正、OpenAI検索とユーザーボットからの訪問が30日で183→2,421件。イベント掲載情報の誤り確認は週8時間→1時間、商品の棚卸し・再発注は2〜3日→2〜3時間
2人で全米26公演を回すATV Big Air Tour、ChatGPT Workで「AI検索からの流入1,223%増」毎日のサイト監査でFAQの約90%をChatGPTが取得できないと判明して修正、OpenAI検索とユーザーボットからの訪問が30日で183→2,421件。イベント掲載情報の誤り確認は週8時間→1時間、商品の棚卸し・再発注は2〜3日→2〜3時間