キャッシュレス決済とは現金を使わずに払うこと。経済産業省が主な手段に挙げるのはクレジットカード・デビットカード・電子マネー・コード決済の4つ、2025年の決済比率は58.0%(国内指標)。メリット・デメリットと、不正利用にあった時の連絡先【2026年10月版】
日刊AIニュース10月19日(月)号:前日のAIのニュース3本を短くまとめました(約5分)›
キャッシュレス決済とは、紙幣や硬貨などの現金を使わずに代金を払うことで、経済産業省はクレジットカード・デビットカード・電子マネー・コード決済を主な手段に挙げています。経産省が2026年3月31日に発表した2025年の決済比率は、新しい指標の「国内指標」で58.0%(162.7兆円)、従来の「国際比較指標」では46.3%です。不正利用にあった時の窓口は、カードなら発行会社、コード決済・電子マネーなら事業者で、警察(#9110)と消費者ホットライン188も案内されています。政府広報オンライン・経産省・日本銀行・消費者庁・金融庁の原文を2026年10月13日に取得し、経産省のExcelの数字は筆者が割り算して確かめました。
目次
- キャッシュレス決済とは何か。政府広報オンライン・経産省・消費者庁・日本銀行・協議会の言い方は少しずつ違う
- 種類を表で見る。クレジットカード・デビットカード・電子マネー・コード決済の4つと、種類ではないタッチ決済
- 日本のキャッシュレス決済比率は2025年に58.0%。ただし「国内指標」の数字で、従来の指標では46.3%
- メリット。政府広報オンラインと経産省が挙げる点
- デメリットと注意。公的機関が挙げるのは、不正利用・使いすぎ・仕組みの取り違え
- 不正利用や紛失にあったら、どこへ連絡するか
- 2026年10月13日7時50分から8時5分に、筆者が公式ページを開いて確かめたこと
- この記事で確かめられていない点
- このページで引いた資料と、開いた時刻
- この記事でよく聞かれること
2026年10月13日・日本時間時点の情報です。 キャッシュレス決済とは、紙幣や硬貨などの現金を使わずに代金を払うことで、経済産業省(以下、経産省)はクレジットカード、デビットカード、電子マネー、コード決済(QRコードやバーコードを読み取る支払い)を主な手段に挙げています。日本の決済に占める割合(決済比率)は、経産省が2026年3月31日に発表した2025年の数字で58.0%です。この記事は、政府広報オンライン・経産省・日本銀行・消費者庁・金融庁・国民生活センターと、業界団体のキャッシュレス推進協議会(以下、協議会)・日本クレジット協会などの原文で確かめた内容で、特定の決済サービスを勧めるものではありません。
3行まとめ
- キャッシュレス決済は、現金を使わずに払うこと(政府広報オンライン)。経産省が主な手段に挙げるのは、クレジットカード・デビットカード・電子マネー・コード決済の4つ。タッチ決済は種類ではなく使い方の1つ(国民生活センターの『国民生活』2023年4月号、山本正行氏の署名記事)。
- 2025年の決済比率は58.0%(162.7兆円)。ただしこれは「国内指標」で、従来の「国際比較指標」では46.3%。目標は国内指標で2030年に65%、将来的に80%(経産省、2026年3月31日)。
- 不正利用に気づいたら、カードは発行会社、コード決済や電子マネーは決済サービスの事業者へ。警察(#9110)と消費者ホットライン188も窓口。クレジットカードの不正利用被害額は2025年に510.5億円(日本クレジット協会)。
キャッシュレス決済とは何か。政府広報オンライン・経産省・消費者庁・日本銀行・協議会の言い方は少しずつ違う
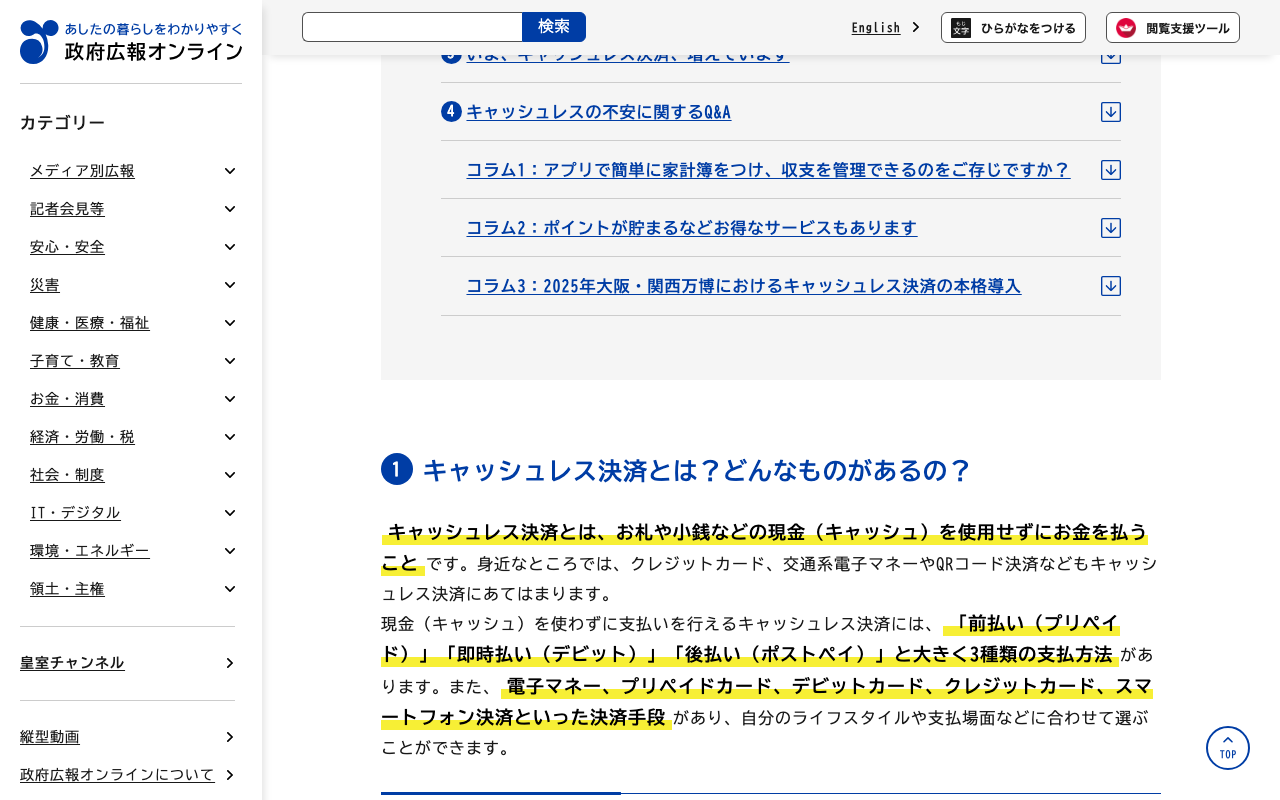
政府広報オンライン(内閣府政府広報室のサイト。取材協力は経産省。ページに表示された日付は2026年4月23日)は、次のように書いています。
「キャッシュレス決済とは、お札や小銭などの現金(キャッシュ)を使用せずにお金を払うことです。身近なところでは、クレジットカード、交通系電子マネーやQRコード決済などもキャッシュレス決済にあてはまります。」
| 出どころ | 原文の言い方 |
|---|---|
| 経産省「キャッシュレス」ページ | 「物理的な現金(紙幣・硬貨)を使用しなくても活動できる状態をキャッシュレスと定義しています。」 |
| 消費者庁 新未来創造戦略本部の啓発教材(PDF作成日 2021年4月) | 「クレジットカード、電子マネー、コード決済など、現金を使わない決済方法のこと」 |
| 日本銀行 決済機構局(2018年9月28日) | 「現金を媒体とせずデジタル化された手段で支払決済を行う「キャッシュレス決済」」 |
| 協議会「キャッシュレス・ロードマップ2019」(2019年4月) | 「広汎かつ共通的に認識可能な定義は存在しない」と書いたうえで、その本では「物理的な現金(紙幣・硬貨等)ではなく、デジタル化された価値の移転を通じて活動できる状態」を指すとした |
「キャッシュレスとは」と調べると、経産省は「キャッシュレス」を「状態」と定義しています。政府広報オンラインは「キャッシュレス決済」を「お金を払うこと」と書いており、主語が少し違います。
協議会は、経産省の「キャッシュレス・ビジョン」の提言を受けて2018年7月に設立された一般社団法人で、自らの紹介ページに産官学が連携するための「中立的な推進役」と書いています。日本銀行の報告は、「現金を媒体としない支払手段」と広く捉えると「銀行などの口座間送金や口座引落といった、比較的歴史の古いサービスも含まれる」とも書きます。
種類を表で見る。クレジットカード・デビットカード・電子マネー・コード決済の4つと、種類ではないタッチ決済
政府広報オンラインは、支払いのタイミングで「前払い(プリペイド)」「即時払い(デビット)」「後払い(ポストペイ)」の3種類に分けています。
| 種類 | 支払いのタイミング | 公的機関の説明 | 関係する法律(消費者庁 2021年9月) |
|---|---|---|---|
| クレジットカード | 後払い | 「商品などの購入代金をカード会社が立て替えてお店に支払い、後日、消費者がカード会社に代金分を支払う方法」(政府広報オンライン) | 割賦販売法 |
| デビットカード | 即時払い | 「代金は即時に銀行の口座から引き落とされます」(政府広報オンライン) | 「ブランドデビットカードそのものを規制する法令はない」。銀行法が関係する |
| 電子マネー(プリペイドカードを含む) | 前払い | 「事前に入金(チャージ)したカードやスマートフォンを、お店の機械で読み取って支払う方法」(政府広報オンライン) | 資金決済法(国際ブランド付きプリペイドカード、サーバ型電子マネー) |
| コード決済 | 前払い・即時払い・後払いのどれもある | 協議会は「バーコードやQRコードを活用したコード決済」と書く。経産省キャッシュレス推進室(2024年2月)は「事前入金の前払い方式の他に、クレジットカードと紐付ける後払いもあり、注意が必要」と書く | 前払い式は資金決済法、銀行が行うものは銀行法。「即時払い式、後払い式及びポイントによるチャージの場合、適用法令なし」 |
| タッチ決済(種類ではなく使い方) | 登録したカードの種類による | 日本クレジットカード協会は「国際ブランドが展開している非接触型の決済のこと」と説明する | 登録したサービスで変わる(『国民生活』の山本氏の記事) |
タッチ決済について、国民生活センターの月刊誌『国民生活』2023年4月号の連載(決済サービス事業のコンサルタント、山本正行氏の執筆)は、こう書いています。
「「タッチ決済」は特定のキャッシュレス決済を指す用語ではなく、利用形態の1つを表しています。」
協議会のロードマップ2019は、NFC(近距離無線通信)対応のカードやスマートフォンで使う非接触型の決済を「タッチ決済」と呼ぶと書いています。NFCの仕組みはNFCとはに、QRコードの中身と偽のコードへの注意はQRコードの作成と安全性に書きました。経産省の4つに入らないものとして、消費者庁の2021年9月の資料は、携帯電話料金と合算して払うキャリア決済も取り上げています。
日本のキャッシュレス決済比率は2025年に58.0%。ただし「国内指標」の数字で、従来の指標では46.3%
経産省の「キャッシュレス」ページは、2025年の数字を次のように書いています(2026年10月13日7時50分に取得)。
「2025年のキャッシュレス決済比率は堅調に上昇し、58.0%(162.7兆円)となりました。その分子の内訳は、クレジットカードが82.7%(134.6兆円)、デビットカードが3.4%(5.5兆円)、電子マネーが3.7%(6.0兆円)、コード決済が10.2%(16.6兆円)でした。」
比率の指標は2つあります。プレスリリース(2026年3月31日・6月18日更新)の関連資料Excelに、両方の行があります。
| 年 | キャッシュレス決済額 | 比率(国内指標) | 比率(国際比較指標) |
|---|---|---|---|
| 2023年 | 126.7兆円 | 48.4% | 39.3% |
| 2024年 | 141.0兆円 | 52.8% | 42.8% |
| 2025年 | 162.7兆円 | 58.0% | 46.3% |
(出典: 経産省 関連資料Excel。決済額と比率は、Excelの値を筆者が小数第2位以下で四捨五入)
違いは割り算の分母です。検討会のとりまとめ(案。2025年12月)の式は、分子が4つの手段の支払額の合計で共通、分母が国内指標は「家計最終消費支出-持ち家帰属家賃」、国際比較指標は「民間最終消費支出」です。持ち家帰属家賃は、案の脚注によると、家賃の受払いがない自己所有住宅にも借家と同様のサービスがあると仮定して評価した額です。プレスリリースが引くとりまとめの抜粋は、国際比較指標の分母に含まれる持ち家の帰属家賃等が「約57兆円(約 17%相当)を占める」ため、将来目標を「国内指標でキャッシュレス決済比率80%」と設定する、と書いています。中間目標は、2030年に国内指標で65%(国際比較指標で55%)です。
数字を読む時の注意を、出典の式と注記から4つ挙げます。
- 金額どうしの割り算です。 キャッシュレスを使う人の割合ではありません。
- 口座振込・口座振替は分子に入っていません。 案は、銀行取引も検討したが「現時点では正確な統計が存在せず」含めない、と書いています。
- コード決済は二重に数えない工夫があります。 注記は、クレジットカードやブランドデビットカードとの紐付け利用分と、そこからのチャージ分を除くと書きます。協議会の調査ページは、一部の事業者の店舗利用金額にQRコードやバーコードを介さない利用(オンライン、カード媒体等)も含む、と注記しています。
- 数字は更新されます。 プレスリリースは「【2026年6月18日更新】関連資料を差し替えました。」と書きます。2024年の国内指標は、検討会の案(2025年12月)で51.7%、差し替え後のExcel(2026年10月13日取得)で52.8%です(国際比較指標はどちらも42.8%)。分子は同じ141.0兆円で、分母が272.9兆円と267.0兆円で違います。プレスリリースの注記は、国民経済計算の2020年基準の改定で持ち家の帰属家賃を含む住宅賃貸料が過去にさかのぼって上方改定され、2024年以前も新しい値を使ったと書いています。資料の日付と指標の名前をそろえて比べる必要があります。
メリット。政府広報オンラインと経産省が挙げる点
政府広報オンラインは、消費者にとってのメリットを4つ挙げています。現金を持ち運ぶ手間が減ること(「財布を持ち歩く手間がなくなり」)、会計の時間が短くなること(「スピーディーに支払うことができます」)、ネット上で決済できること、取引履歴を確認できて「現金よりも簡単に買い物の情報を記録し、管理することができます」の4つです。
経産省のページは、検討会が確認した社会全体の意義として、消費者の利便性向上、現金決済に係るインフラコストの削減、業務効率化と人手不足対応、公衆衛生上の安心、現金保有や取引機会の減少による不正・犯罪の抑止の5つを挙げ、「人手不足が進行する環境下で、業務効率化/人手不足対応の意義はより大きくなっている」と書きます。
デメリットと注意。公的機関が挙げるのは、不正利用・使いすぎ・仕組みの取り違え
不正利用
日本クレジット協会(業界団体)は、クレジットカードの不正利用被害額を集計しています(2026年3月6日の発表と3月31日の発生率の資料)。
| 年 | 不正利用被害額 | うち番号盗用(協会の区分) | 不正利用発生率 |
|---|---|---|---|
| 2023年 | 540.9億円 | 504.7億円 | 0.051% |
| 2024年 | 555.0億円 | 513.5億円 | 0.047% |
| 2025年 | 510.5億円(前年比8.0%減) | 475.4億円(93.1%) | 0.038% |
調査は国際ブランドカードを発行する会社を中心に回答は40社で、海外発行カード分は含みません。発生率は、被害額をクレジットカードショッピング信用供与額で割った値です。
入り口の1つが偽のメールやSMSです。国民生活センターの見守り新鮮情報(第479号、2024年4月11日)は、クレジットカード等を不正利用する「フィッシングに関する相談が多く寄せられています」と書き、宅配業者名のSMSのURLを開いてIDやパスワード等を入力し、「その後11万円を不正利用されていたことが分かった」(60歳代)という相談を載せ、「記載されているURLにはアクセスせず」、事前にブックマークした正規のサイトや正規のアプリからアクセスするよう助言しています。見分け方と窓口はフィッシング詐欺とはにまとめました。カード以外では、次の注意喚起があります。
- 銀行口座とつながったキャッシュレス決済サービス(金融庁、令和2年10月14日)。 「犯罪者が、不正に入手したお客さまの口座情報等をもとに、キャッシュレス決済サービス(○○ペイ、○○Payなど)のアカウントを開設するとともに銀行口座と連携したうえで、預金を不正に引き出す事案が多数発生しています。」被害は「キャッシュレス決済サービスをご利用されていないお客さま」にも出たと書き、銀行と事業者は「連携のうえ全額補償を行っています」とも書きます(2020年の記述)。
- 紛失したスマートフォン(消費者庁、2021年9月)。 QRコード決済について「紛失したスマートフォンで、QRコード決済の不正利用がなされ、高額の請求が行われることがある」と書きます。
使いすぎ
消費者庁の啓発教材は、こう書いています。
「便利な一方、見えにくくなるお金の使い過ぎに注意が必要。」「後払い(クレジット)の利用には注意が必要。借金であり、預金残高を超えた支払いができる。特にリボ払いに注意が必要。」
リボ払いは、経産省の消費者政策分析官の資料(2025年3月)によると、利用金額や利用件数にかかわらず毎月一定の金額ずつ引き落とされる払い方で、手数料がかかります。前払いなら、政府広報オンラインは「事前に入金(チャージ)した金額の範囲内での利用となるので、使い過ぎることがなく、安心です」と書きます。ただし経産省キャッシュレス推進室(2024年2月)はコード決済にクレジットカードと紐付ける後払いがあると注意を促し、消費者庁の2021年9月の資料はデビットカードについて、ブランドデビットカードによっては「残高不足時に、自動的に当座貸越が行われて決済されること」があるため、「仕組みを十分に理解した上で使用」するよう書きます。
仕組みの取り違え
- 払い戻し。 消費者庁(2021年9月)は「サーバ型電子マネーは、原則払戻しができない」と書き、「他人からの指示でプリペイドカードを購入したり、カード番号等を伝えたりしない」よう注意します。電子マネーを買わせる手口はサポート詐欺の記事にも出ます。
不正利用や紛失にあったら、どこへ連絡するか
| 窓口 | 連絡先 | 出典の記述 |
|---|---|---|
| カード発行会社 | カード裏面の番号。各社の番号は東京都クレジットカード犯罪対策連絡協議会「紛失時連絡先一覧」(2026年10月現在の表示) | 政府広報オンライン:「万が一、身に覚えのない請求がされるなど不正な利用が疑われる場合は、すぐにカード会社に連絡してください。」 |
| コード決済・電子マネーの事業者 | アプリのヘルプや利用明細に載る事業者の窓口 | 金融庁:「ご利用明細に記載されているキャッシュレス決済サービスを提供する事業者にご相談ください」。消費者庁:QRコード決済の不正利用が判明したら「直ちにQRコード事業者へ連絡する」 |
| 取引先の銀行 | 通帳・利用明細に載る銀行 | 口座連携を使った不正な出金(金融庁) |
| 警察 | 最寄りの警察署、または警察相談専用電話「#9110」。緊急は110 | #9110は平日午前8:30から午後5:15(各都道府県警察本部で異なる)。ダイヤル回線や一部のIP電話は使えず、通話料は利用者負担(政府広報オンライン、2026年3月3日) |
| 消費者ホットライン | 188 | 近くの消費生活センター等を案内。つながらない時の国民生活センターのバックアップ相談は03-3446-0999(平日10時から16時)(消費者庁) |
| 日本資金決済業協会 お客さま相談室 | 03-3556-6261(午前10時から午後5時。土日祝・年末年始を除く) | 協会の会員が行う前払式支払手段の発行や資金移動業についての、利用者の問い合わせ・苦情(協会のページ) |
| 金融庁 金融サービス利用者相談室 | 0570-016811(IP電話は03-5251-6811)。平日10時から17時 | 金融サービスに関する一般的な質問・相談(金融庁) |
補償の条件は、事業者ごとに違う
協議会は2019年8月30日の事例集で、コード決済事業者の補償規定は「いずれも警察署への届出や不正利用に関する調査への協力、利用者による被害拡大防止策の実施等の一定の行為を補償の条件として利用者に要求していた」と整理しています。同じ事例集は、申告の日からさかのぼって一定の期間内の不正利用だけを補償する例や、補償額に上限を設ける例もあったと書き、「一概にどの規定内容が優れていると言えるものではない」としています(調査時点は2019年)。
前払式支払手段(先にチャージして使う電子マネーなど)の発行者には、法令で、本人の意思に反した不正な利用で生じた損失の「補償その他の対応に関する方針」を、書面の交付その他の適切な方法で利用者に知らせる決まりがあります(前払式支払手段に関する内閣府令 第23条の2)。期限・警察への届出・上限などの条件はサービスごとに違い、変わることもあるので、使っているサービスの公式の利用規約や補償のページで確かめてください。本記事は、個々の事業者の条件を比べていません。
クレジットカードについて、経産省の消費者政策分析官の資料は「カード会社が不正利用だと判断すれば、引き落とされないですんだり、引き落とされた後でも一定期間内なら、被害にあった金額を返してもらえたりする」と書いています。
連絡の順番(公的機関の案内を並べた筆者の整理)
- 止める。 カード番号を入力してしまった時は、経産省の分析官の資料が「カード会社にすぐ電話して、カードの利用を止めよう」と書く。コード決済は事業者へ。
- 利用明細を確かめ、警察にも届け出る。 金融庁と日本クレジット協会は利用明細の確認を書く。協議会の事例集は、警察署への届出を補償の条件にしている規定があったと書く。
- IDやパスワードを変える。 国民生活センターは、情報を入力してしまったら「同じIDやパスワード等を使っているサービスを含め、すぐに変更し、クレジットカード会社や金融機関等に連絡」するよう書く。
2026年10月13日7時50分から8時5分に、筆者が公式ページを開いて確かめたこと
筆者は、アカウントを作らず、ログインせずに、次の操作をしました。
- 7時50分と8時0分。 経産省の「キャッシュレス」ページ、プレスリリース、関連資料のExcel(シートは1枚)を取得し、ページの「58.0%(162.7兆円)」と内訳を確かめました。Excelの2つの比率の行、分子の内訳、2つの分母は、小さなスクリプトで読み出して自分で割り算しました。162.73兆円を280.57兆円で割ると58.00%、351.59兆円で割ると46.28%です。4つの内訳の合計も162.73兆円で、プレスリリースの内訳の割合と一致しました。
- 7時50分から8時0分。 経産省のPDF 5本(消費者向けリーフレットなど)と検討会とりまとめのページは、curlでは応答が空(HTTP 202)でした。とりまとめのページと「キャッシュレス」ページ・2025年の比率のページは、ブラウザ(Playwrightのheadless)では「Let's confirm you are human」と「Begin」ボタンのある確認画面になり、ボタンは押していません。経産省のページの画面撮影はありません。
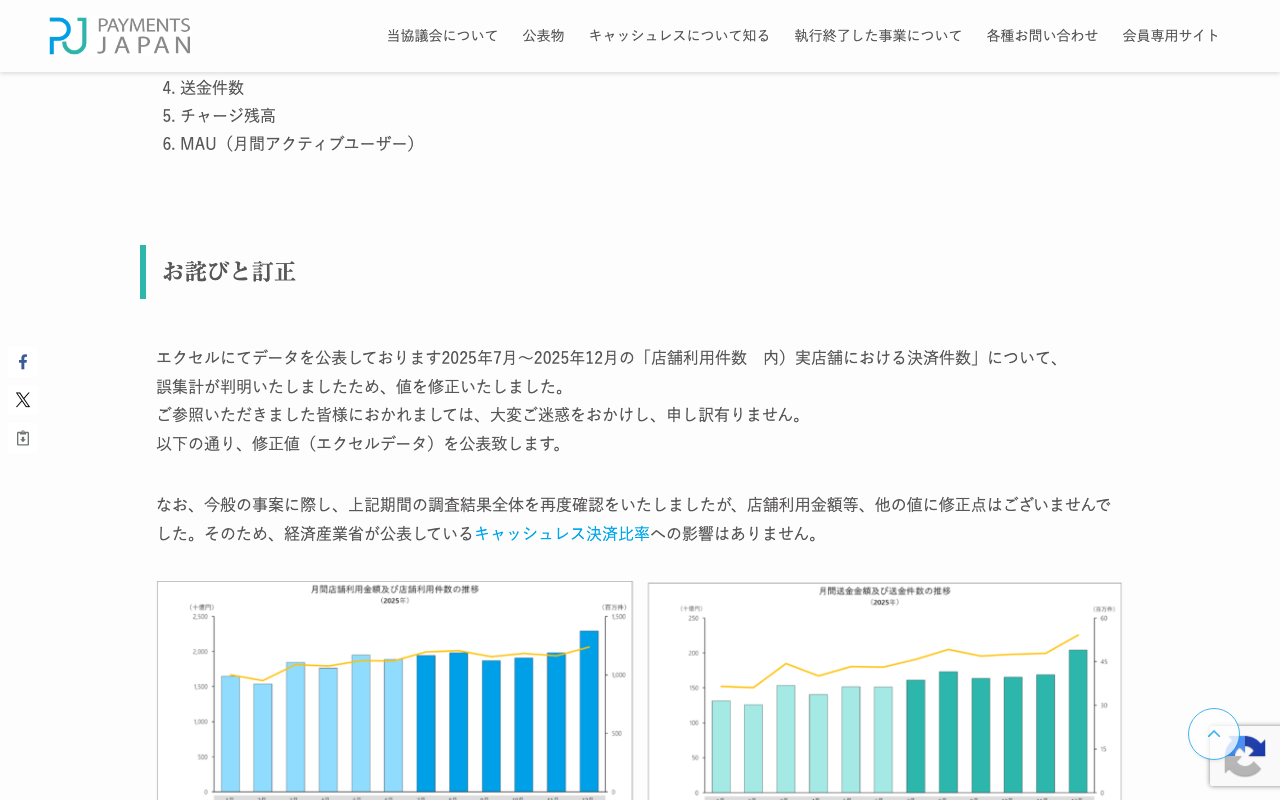
- 7時59分から8時4分。 協議会の「コード決済利用動向調査」と政府広報オンラインのページをPlaywrightで撮影しました(1280×800と390×844)。協議会のページには「お詫びと訂正」があり、実店舗の決済件数の誤集計を修正したこと、「経済産業省が公表しているキャッシュレス決済比率への影響はありません」と書かれていました。
この記事で確かめられていない点
- 経産省の確定版のとりまとめと消費者向け資料。 確認画面で開けなかったため、指標の式と2024年の51.7%は、curlで取得できた検討会の資料4(案)によります。確定版が式や2024年の数字(51.7%か52.8%か)をどう載せているかは見ていません。
- 窓口に実際に連絡した結果。 電話やフォームは試していません。
- 資料の新しさ。 日本銀行の報告は2018年、協議会のロードマップは2019年、消費者庁の資料は2021年のものです。『国民生活』の連載は外部の筆者(山本正行氏)の署名記事で、センターの公式見解とは書かれていません。
このページで引いた資料と、開いた時刻
政府広報オンライン、経産省、消費者庁、金融庁、日本銀行、協議会、国民生活センター、日本クレジットカード協会、日本クレジット協会、東京都クレジットカード犯罪対策連絡協議会、日本資金決済業協会、e-Gov法令検索の原文を、2026年10月13日7時50分から8時20分に取得しました。ページごとの名前・URL・取得時刻は、この記事の出典欄にあります。
この記事でよく聞かれること
- キャッシュレス決済とは何ですか
- 紙幣や硬貨などの現金を使わずに代金を払うことです。政府広報オンラインは「お札や小銭などの現金(キャッシュ)を使用せずにお金を払うこと」と書き、経済産業省はクレジットカード、デビットカード、電子マネー、コード決済を主な手段に挙げています(2026年10月13日取得)。
- キャッシュレス決済にはどんな種類がありますか
- 経済産業省は、電子マネー・コード決済・デビットカード・クレジットカードの4つを主な手段に挙げます。政府広報オンラインは、支払いのタイミングで前払い(プリペイド)・即時払い(デビット)・後払い(ポストペイ)の3つにも分けています。タッチ決済は種類ではなく、カードやスマートフォンを端末にかざす使い方の1つです(国民生活センターの月刊誌『国民生活』2023年4月号に載った、山本正行氏の署名記事)。
- 日本のキャッシュレス決済比率は何パーセントですか
- 経済産業省が2026年3月31日に発表した2025年の比率は58.0%(162.7兆円)です。これは新しい指標の「国内指標」の数字で、従来の「国際比較指標」で同じ年を計算すると46.3%です(経産省のExcelの値。筆者も割り算で確かめた)。2030年に国内指標で65%、将来的に80%が目標とされています。
- キャッシュレス決済のメリットは何ですか
- 政府広報オンライン(取材協力は経済産業省)は、現金を持ち運ぶ手間が減る、会計の時間が短くなる、ネット上で決済できる、取引履歴で買い物を記録しやすくなる、の4つを挙げています。店側の利点として、経産省の検討会は業務効率化や人手不足への対応を挙げています。
- キャッシュレス決済のデメリットや注意点は何ですか
- 公的機関が挙げるのは、不正利用、使いすぎ、仕組みの取り違えです。日本クレジット協会によると、2025年のクレジットカード不正利用被害額は510.5億円でした。消費者庁の教材は「見えにくくなるお金の使い過ぎに注意が必要」と書き、後払いは借金にあたり、特にリボ払いに注意が必要としています。
- キャッシュレス決済で不正利用にあったら、どこに連絡しますか
- クレジットカードはカード発行会社(番号はカードの裏に書いてあることが多いと経済産業省の資料)、コード決済や電子マネーは決済サービスの事業者に連絡します(政府広報オンライン・金融庁・消費者庁)。ほかに、最寄りの警察署か警察相談専用電話の#9110、消費者ホットラインの188が案内されています。補償の期限や条件は事業者ごとに違います。
- キャッシュレス決済でお金を使いすぎないようにするには、どうすればいいですか
- 政府広報オンラインは、利用情報がメールで届くサービスやアプリの利用実績の確認、事前に入金した範囲でしか使えないプリペイド式、家計簿アプリとの連動を挙げています。一方、経済産業省の資料は、コード決済にはクレジットカードと紐づけた後払いもあるため注意が必要、と書いています。
- QRコード決済とタッチ決済は同じですか
- 別の使い方です。コード決済はスマートフォンの画面などのQRコードやバーコードを読み取る方式で、タッチ決済は端末にカードやスマートフォンをかざす方式です(協議会のロードマップ2019、日本クレジットカード協会)。タッチ決済は特定の決済手段ではなく利用形態の1つ、と『国民生活』2023年4月号の山本正行氏の署名記事は書いています。
出典・参照資料
- 一次資料政府広報オンライン:キャッシュレス決済とは?種類や活用のメリットを解説!(ページ上の日付 2026年4月23日。取材協力は経済産業省。2026年10月13日7時58分に取得、7時59分から8時4分に撮影) ↗
- 一次資料経済産業省:キャッシュレス(定義・主な手段・2025年の比率。2026年10月13日7時50分に取得) ↗
- 一次資料経済産業省:2025年のキャッシュレス決済比率を算出しました(2026年3月31日・2026年6月18日更新。7時50分に取得) ↗
- 一次資料経済産業省:キャッシュレス決済額・比率の内訳の推移(2010〜2025年)Excel。上記プレスリリースの関連資料(7時50分に取得) ↗
- 一次資料経済産業省:キャッシュレス推進検討会 とりまとめ(案)資料4(2025年12月。7時59分に取得) ↗
- 一次資料経済産業省 キャッシュレス推進室:キャッシュレス決済について 消費者に知っていただきたいこと(2024年2月。消費者庁サイト掲載。7時59分に取得) ↗
- 一次資料経済産業省 消費者政策分析官:クレジットカードの不正利用や後払いの支払遅延から身を守るために(2025年3月。消費者庁サイト掲載。7時54分に取得) ↗
- 一次資料消費者庁 新未来創造戦略本部:消費者保護のための啓発用教材「デジタル消費生活へのスタートライン」(掲載ページ。7時57分に取得) ↗
- 一次資料消費者庁 新未来創造戦略本部:キャッシュレス決済の利便性と問題点(スライドPDF。作成日 2021年4月。7時56分に取得) ↗
- 一次資料消費者庁 消費者政策課:キャッシュレス決済の現状と消費者問題に係る実態調査について(令和3年9月。参考資料。7時56分に取得) ↗
- 一次資料消費者庁:銀行口座からの不正な出金にご注意ください!(金融庁・警察庁と共同の注意喚起。7時52分に取得) ↗
- 一次資料消費者庁:消費者ホットライン188(8時0分に取得) ↗
- 一次資料金融庁:身に覚えのないキャッシュレス決済サービスを通じた銀行口座からの不正な出金にご注意ください!(令和2年10月14日。7時52分に取得) ↗
- 一次資料金融庁:金融サービス利用者相談室(8時1分に取得) ↗
- 一次資料日本銀行 決済機構局:決済システムレポート別冊「キャッシュレス決済の現状」(2018年9月28日。掲載ページ。7時52分に取得) ↗
- 一次資料日本銀行 決済機構局:決済システムレポート別冊「キャッシュレス決済の現状」(PDF。7時52分に取得) ↗
- 一次資料一般社団法人キャッシュレス推進協議会:法人概要(7時50分に取得) ↗
- 一次資料一般社団法人キャッシュレス推進協議会:キャッシュレス・ロードマップ2019(2019年4月。7時54分に取得) ↗
- 一次資料一般社団法人キャッシュレス推進協議会:コード決済利用動向調査(2025年7〜12月。2026年3月30日公表・4月7日修正。7時55分に取得、7時59分と8時4分に撮影) ↗
- 一次資料一般社団法人キャッシュレス推進協議会:コード決済における不正利用に関する責任分担・補償等についての規定事例集(利用者向け利用規約)(2019年8月30日。7時54分に取得) ↗
- 一次資料国民生活センター:『国民生活』2023年4月号「多様化・重層化するキャッシュレス決済 第11回 タッチ決済(2)」(外部筆者の署名記事。筆者は山本正行氏(山本国際コンサルタンツ代表)。7時54分に取得) ↗
- 一次資料国民生活センター:見守り新鮮情報 第479号 SMSやメールでのフィッシング詐欺に注意(2024年4月11日公表。7時54分に取得) ↗
- 一次資料一般社団法人日本クレジットカード協会:タッチ決済について(7時54分に取得) ↗
- 一次資料一般社団法人日本クレジット協会:クレジットカード不正利用被害の集計結果について(2026年3月6日。7時57分に取得) ↗
- 一次資料一般社団法人日本クレジット協会:クレジットカード不正利用被害 不正利用発生率について(2026年3月31日。7時57分に取得) ↗
- 一次資料一般社団法人日本クレジット協会:フィッシング詐欺被害に遭わないための注意事項(7時54分に取得) ↗
- 一次資料東京都クレジットカード犯罪対策連絡協議会:紛失時連絡先一覧(2026年10月現在の表示。8時1分に取得) ↗
- 一次資料政府広報オンライン:警察に対する相談は警察相談専用電話「#9110」番へ(ページ上の日付 2026年3月3日。8時1分に取得) ↗
- 一次資料一般社団法人日本資金決済業協会:資金決済についてのお問い合わせ・相談・苦情(お客さま相談室。8時2分に取得) ↗
- 一次資料e-Gov法令検索:前払式支払手段に関する内閣府令(平成二十二年内閣府令第三号)第二十三条の二(2026年10月13日8時19分に取得) ↗

大きいニュースはYouTubeでも解説しています。Xでは新着記事をお知らせしています。
コメント
まだコメントはありません。最初のコメントを書いてみませんか?
AIについて聞きたいことはありますか?
質問箱で無料で受け付けています。回答は公開され、他の方の参考にもなります。
質問箱を見る →関連記事
NFC(エヌエフシー)とは 13.56MHzの電波で、スマートフォンやカード、タグを数センチまで近づけてデータをやり取りする近距離無線通信。通信距離はNFC Forumの技術ページが2cmまで、ソニーが10cm程度と公式の数字が分かれる。タッチ決済・交通系IC・NFCタグの使われ方、iPhone・Androidの設定の場所、Bluetooth・QRコードとの違い【2026年10月版】
NFC(エヌエフシー)とは13.56MHzの電波で、スマートフォンやカード、タグを数センチまで近づけてデータをやり取りする近距離無線通信。通信距離はNFC Forumの技術ページが2cmまで、ソニーが10cm程度と公式の数字が分かれる。タッチ決済・交通系IC・NFCタグの使われ方、iPhone・Androidの設定の場所、Bluetooth・QRコードとの違い【2026年10月版】
QRコード(キューアールコード)作成を無料で安全に ChromeとEdgeの「QRコードを作成」なら追加のサービス不要。無料の作成サイトは中身が自分のURLそのものか中継URL(動的QR)かを確かめる。偽QR(クイッシング)の注意も原文で【2026年10月版】
QRコード(キューアールコード)作成を無料で安全にChromeとEdgeの「QRコードを作成」なら追加のサービス不要。無料の作成サイトは中身が自分のURLそのものか中継URL(動的QR)かを確かめる。偽QR(クイッシング)の注意も原文で【2026年10月版】
フィッシング詐欺とは 実在する組織をかたる偽のメール・SMSで偽サイトへ誘導し、IDやカード番号を盗む手口。フィッシング対策協議会の2026年8月の報告は82,338件、本物との見分けは「非常に困難」と協議会。入力した時の連絡先まで原文で【2026年10月版】
フィッシング詐欺とは実在する組織をかたる偽のメール・SMSで偽サイトへ誘導し、IDやカード番号を盗む手口。フィッシング対策協議会の2026年8月の報告は82,338件、本物との見分けは「非常に困難」と協議会。入力した時の連絡先まで原文で【2026年10月版】
サポート詐欺とは 「ウイルスに感染しました」と偽の警告画面・警告音・電話番号を出し、電話をかけさせて遠隔操作や支払いに誘導する手口。画面はEscキー長押しかブラウザ終了で消せる。IPAへの偽警告の相談は2026年4〜6月に1,428件【2026年10月版】
サポート詐欺とは「ウイルスに感染しました」と偽の警告画面・警告音・電話番号を出し、電話をかけさせて遠隔操作や支払いに誘導する手口。画面はEscキー長押しかブラウザ終了で消せる。IPAへの偽警告の相談は2026年4〜6月に1,428件【2026年10月版】
二段階認証・二要素認証とは 二段階は確認を2回に分ける方式、二要素は知っているもの・持っているもの・本人自身のうち種類の違う2つを使う方式で、二段階でも一要素の場合がある。Google(グーグル)の2段階認証プロセスの設定手順、SMSの強さ、バックアップコードまで【2026年10月版】
二段階認証・二要素認証とは二段階は確認を2回に分ける方式、二要素は知っているもの・持っているもの・本人自身のうち種類の違う2つを使う方式で、二段階でも一要素の場合がある。Google(グーグル)の2段階認証プロセスの設定手順、SMSの強さ、バックアップコードまで【2026年10月版】
パスキー(passkey)とは パスワードの代わりに指紋・顔・PINでログインする、FIDO標準に基づく認証情報(パスキー認証)。フィッシングに強いと説明される理由、iPhone・Android・Windows・Macの保存先、設定の入口、端末をなくした時の公式の説明【2026年10月版】
パスキー(passkey)とはパスワードの代わりに指紋・顔・PINでログインする、FIDO標準に基づく認証情報(パスキー認証)。フィッシングに強いと説明される理由、iPhone・Android・Windows・Macの保存先、設定の入口、端末をなくした時の公式の説明【2026年10月版】
Dropbox(ドロップボックス)とは ファイルをネット上に保存して複数の端末で使うクラウドストレージ。無料のBasicは2GBで端末は3台まで、有料は日本向け料金ページで月1,200円から(年払い時・税別)。始め方とGoogleドライブ・OneDrive・iCloudの無料容量の比べ方【2026年10月版】
Dropbox(ドロップボックス)とはファイルをネット上に保存して複数の端末で使うクラウドストレージ。無料のBasicは2GBで端末は3台まで、有料は日本向け料金ページで月1,200円から(年払い時・税別)。始め方とGoogleドライブ・OneDrive・iCloudの無料容量の比べ方【2026年10月版】